Desde el 1 de enero de 2024, la valorización térmica de residuos en Alemania forma parte del comercio nacional de derechos de emisión de combustibles regulado por la Brennstoffemissionshandelsgesetz (BEHG), la ley alemana de comercio de derechos de emisión de combustibles (EEW Energy from Waste). Para 2026 se aplica una horquilla de precios de 55 a 65 euros por derecho de emisión, es decir, por tonelada de CO2. Solo tiene precio el CO2 procedente de los componentes fósiles del residuo, no el CO2 biogénico del papel, la madera o los restos de comida. Por eso la fracción biogénica es el factor más importante en los costes de CO2 de una incineradora.
En otoño de 2026 hay mucho en movimiento: un tribunal administrativo ha confirmado la obligación de la BEHG para las incineradoras, el Bundestag ha aprobado una reforma de la BEHG y pide medidas de alivio, y a escala europea hay sobre la mesa una propuesta para incorporar estas plantas al régimen de comercio de derechos de emisión de la UE (RCDE UE) a partir de 2031. Este artículo resume la situación a finales de octubre de 2026. Es información general, no asesoramiento jurídico; los operadores deben aclarar la situación concreta de su planta con la DEHSt (Deutsche Emissionshandelsstelle), la autoridad alemana de comercio de derechos de emisión.
Qué se aplica en 2026
Quién paga: los operadores de las plantas están obligados a determinar las emisiones y a entregar los derechos correspondientes. Los costes pueden repercutirse a los clientes a través de las tarifas de tratamiento; según EEW, pueden "determinarse según quién los origina y repercutirse de forma transparente a los clientes" (EEW).
Cómo se calcula: para los códigos de residuo habituales se han fijado factores de emisión estándar, y el reglamento también establece valores a tanto alzado para la fracción biogénica de determinados códigos de residuo (EEW). Para el residuo mezclado (fracción resto), el valor estándar de la fracción de biomasa es del 53,5% (EUWID Recycling). Por tanto, tiene precio el 46,5% del CO2 procedente del residuo mezclado.
¿Es legal? Sí, según la primera instancia. En sentencias del 21 de mayo de 2026, el Verwaltungsgericht Berlin, el tribunal administrativo de Berlín, desestimó los recursos de dos operadores, uno de una incineradora de residuos peligrosos y otro de una de residuos domésticos. Según el tribunal, la exclusión del comercio europeo de derechos de emisión no impide fijar un precio nacional del CO2; no se trata de un impuesto, sino de una exacción no tributaria. Se ha admitido la apelación ante el Oberverwaltungsgericht Berlin-Brandenburg, el tribunal administrativo superior de Berlín-Brandeburgo (beck-aktuell).
Qué podría cambiar
Reforma de la BEHG de 2026: en octubre de 2026, el Bundestag aprobó una reforma de la BEHG. La horquilla de precios de 55 a 65 euros por tonelada de CO2 debe mantenerse también en 2027. En una resolución que acompaña a la reforma, el Bundestag pide elevar sin demora el valor estándar de la fracción de biomasa del residuo mezclado del 53,5% al 57%, y el Gobierno federal debe estudiar si las incineradoras que en el futuro no queden cubiertas por el comercio europeo de derechos de emisión pueden quedar exentas de la BEHG (EUWID Recycling). Una resolución es una petición al Gobierno, no una modificación legal. Si el valor estándar más alto llegará a aplicarse, y cuándo, sigue abierto.
Bundesrat: las comisiones del Bundesrat recomendaron excluir por completo de la BEHG a las incineradoras de residuos domésticos y de residuos peligrosos; esas plantas dejarían entonces de estar sujetas al comercio nacional de derechos de emisión (Bundesrat, Drucksache 462/1/26). Es una recomendación dentro del procedimiento, no derecho aprobado.
RCDE UE a partir de 2031: el 17 de julio de 2026, la Comisión Europea propuso incorporar al RCDE UE, de forma gradual a partir de 2031, las instalaciones de incineración de residuos no peligrosos de más de 3 toneladas por hora: el 25% de las emisiones verificadas de 2031, hasta el 100% a partir de 2034, con una posible exclusión nacional hasta 2035 (letsrecycle.com). Cómo encajará esto con la BEHG todavía no está decidido. Más detalles en nuestro artículo sobre la entrada en el RCDE UE a partir de 2031.
Para la planificación, esto significa que en 2026 y, previsiblemente, en 2027 se aplica la horquilla de precios de la BEHG con los valores estándar actuales. Todo lo demás depende de decisiones aún pendientes.
Por qué la fracción biogénica decide el coste
De forma simplificada, los costes de CO2 de una planta resultan de la cantidad de residuo, el factor de emisión, la fracción fósil y el precio del derecho. Un operador apenas puede influir en la cantidad y el precio. La fracción fósil, en cambio, es una propiedad del residuo entregado, y es precisamente la que hoy se representa mediante valores a tanto alzado.
El cambio que pide el Bundestag muestra cuánto pesa. Si el valor estándar de biomasa del residuo mezclado sube del 53,5% al 57%, la fracción fósil con precio baja del 46,5% al 43%. Eso supone en torno a un 7,5% menos de costes de CO2 en el residuo mezclado, sin que haya cambiado nada en el propio residuo. Cada punto porcentual de fracción biogénica mueve los costes del residuo mezclado algo más de un 2%.
Al mismo tiempo, un único valor a tanto alzado es una hipótesis aproximada. Estudios de la TU Wien (Universidad Técnica de Viena) en plantas austriacas encontraron fracciones biogénicas del poder calorífico que, en media anual, oscilaban aproximadamente entre el 36% y el 61% (TU Wien). El residuo de una planta puede, por tanto, desviarse claramente del valor estándar, en ambas direcciones, y varía con la estación, la zona de recogida y el proveedor.
Para determinar la fracción biogénica existen métodos consolidados: el análisis de clasificación manual, el método de disolución selectiva, el método del carbono 14 (C14) y el método del balance (TU Wien); para los combustibles sólidos recuperados, la especificación CEN/TS 15747 describe la determinación por C14 (iTeh, CEN/TS 15747). Según la TU Wien, el método del balance conforme a la ISO 18466:2016 y sus formas adaptadas están aceptados en la BEHG para el seguimiento del CO2 de las plantas de valorización energética, con solo datos de explotación medidos de forma rutinaria (TU Wien, BIOMA). Comparamos los métodos en CO2 fósil y biogénico: cómo medirlo. Cómo se aplica en cada caso una determinación específica de la planta lo regulan el reglamento alemán de declaración de emisiones (Emissionsberichterstattungsverordnung, EBeV 2030) y las directrices de la DEHSt. Los operadores deberían aclararlo con la DEHSt antes de invertir.
Qué pueden hacer ahora los operadores
Repartir los costes según quién los causa. Los costes de la BEHG se repercuten a través de las tarifas de tratamiento. Quien sabe qué proveedor entrega qué residuo puede justificar recargos en lugar de repartirlos de forma lineal. Para ello hacen falta datos por entrega, no solo valores anuales.
Conocer la propia fracción biogénica. Aunque la liquidación se haga con valores estándar, una planta que conoce su fracción biogénica real y sus variaciones sabe si le compensaría una determinación específica y cómo le afectaría un cambio del valor estándar.
Prepararse para 2031. Si el RCDE UE llega tal como se ha propuesto, las plantas necesitarán un plan de seguimiento y datos sólidos antes del primer año de declaración. Una serie de datos que empiece hoy tendrá entonces varios años.
Seguir el procedimiento. La resolución sobre el valor estándar, el estudio de una exención, la recomendación del Bundesrat y la apelación contra la sentencia de Berlín pueden mover los costes en ambas direcciones.
Dónde entra Wasteer
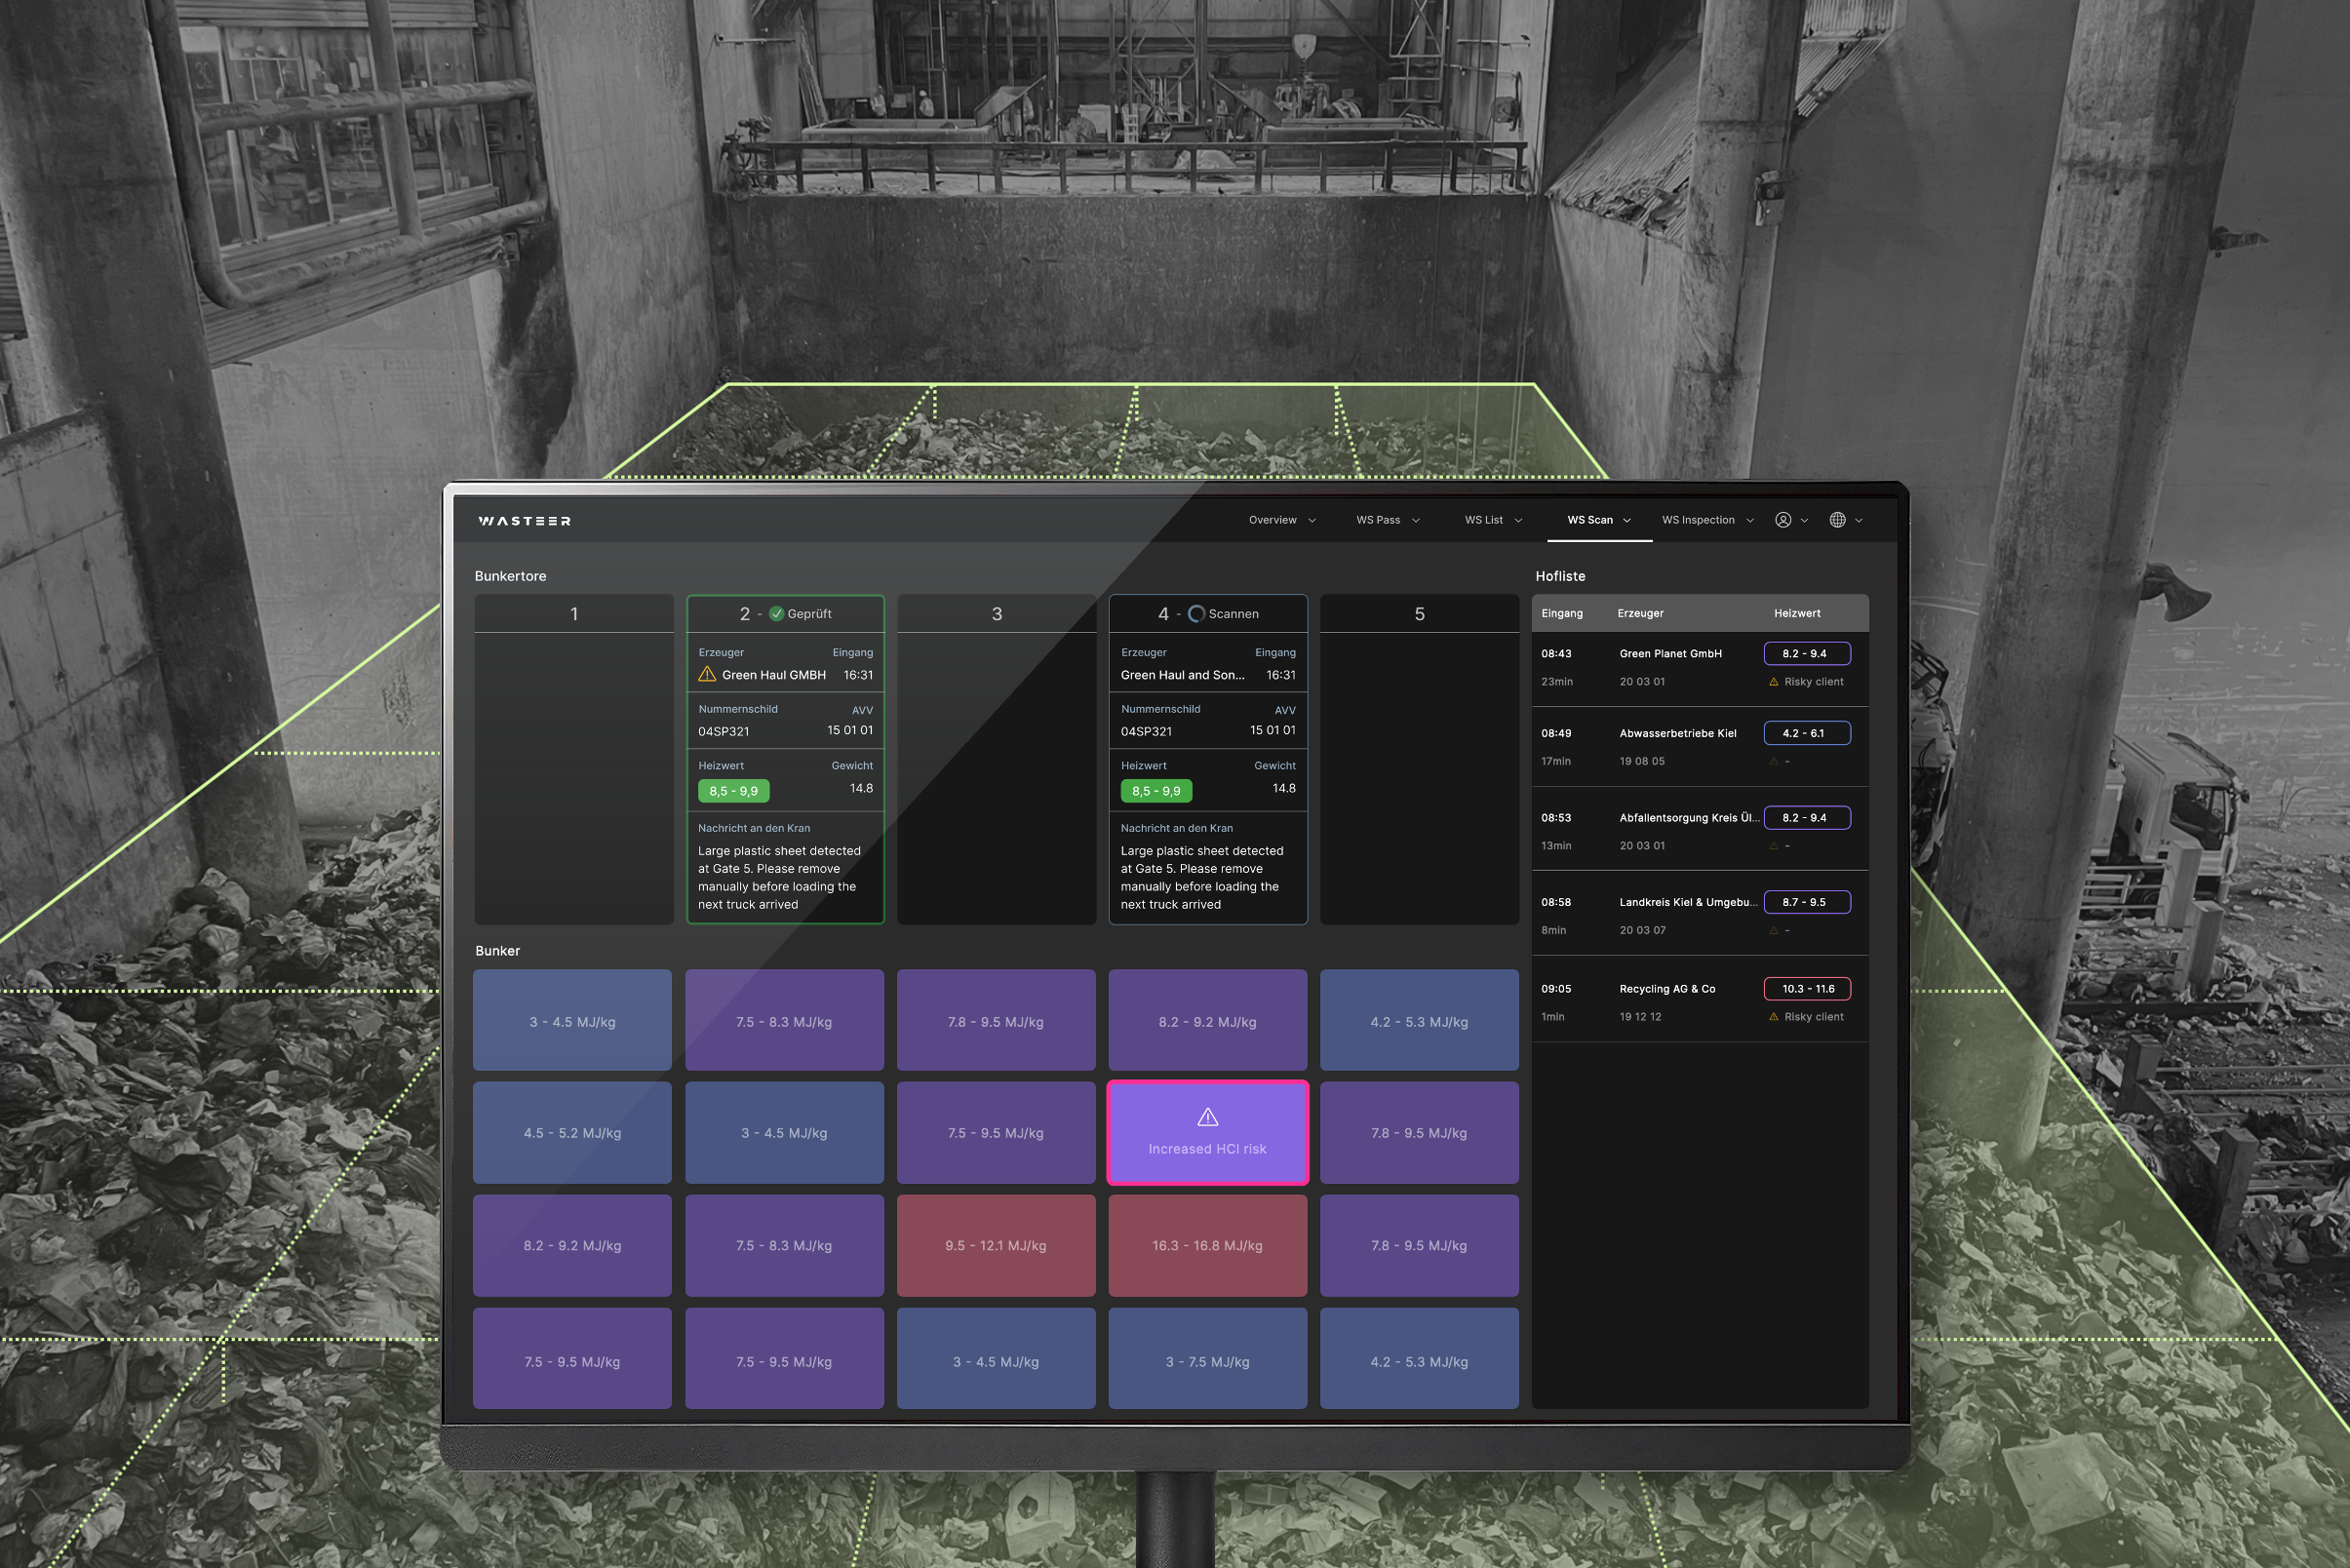
Wasteer analiza cada entrega ya en el momento de la descarga. WS Scan capta el residuo entregado con cámaras de alta resolución, detecta impropios y calcula parámetros como el poder calorífico y la fracción biogénica, por entrega y con trazabilidad hasta el proveedor y la matrícula (WS Plate). Esto no sustituye a ningún método de determinación reconocido ni a la verificación de la DEHSt. Pero aporta la base de datos continua que muestra dónde se sitúa el propio residuo frente al valor estándar, qué entregas elevan la fracción fósil y cómo evoluciona a lo largo del año. Cómo se relacionan estos datos con el poder calorífico se explica en nuestro artículo sobre el análisis del poder calorífico en la incineración de residuos.
Preguntas frecuentes
¿Desde cuándo se aplica la BEHG a las incineradoras? Desde el 1 de enero de 2024. Tiene precio el CO2 procedente de los componentes fósiles del residuo.
¿Cuál es el precio del CO2 en 2026? Para 2026 se aplica una horquilla de precios de 55 a 65 euros por tonelada de CO2. Según la reforma de la BEHG aprobada en octubre de 2026, esta horquilla debe mantenerse también en 2027.
¿Qué fracción biogénica se aplica al residuo mezclado? El valor estándar es del 53,5%. El Bundestag ha pedido al Gobierno federal que lo eleve al 57%; todavía no se ha aplicado.
¿Van a quedar excluidas las incineradoras de la BEHG? Está por ver. Las comisiones del Bundesrat lo han recomendado y el Bundestag ha pedido al Gobierno que estudie una exención. No está aprobado.
¿Se ha pronunciado algún tribunal sobre la obligación de la BEHG? Sí. En sentencias del 21 de mayo de 2026, el tribunal administrativo de Berlín confirmó que las incineradoras están sujetas a la BEHG. Se ha admitido la apelación, por lo que las sentencias todavía no son firmes.
¿Sustituye Wasteer a una medición de C14 o a un análisis de clasificación? No. Wasteer proporciona estimaciones continuas por entrega a partir del análisis de imágenes. Para la declaración se aplican los métodos y requisitos de la EBeV y la DEHSt.