Dal 1° gennaio 2024 il trattamento termico dei rifiuti in Germania rientra nello scambio nazionale di quote di emissione dei combustibili previsto dal Brennstoffemissionshandelsgesetz (BEHG), la legge tedesca sullo scambio di quote di emissione dei combustibili (EEW Energy from Waste). Per il 2026 vale un corridoio di prezzo da 55 a 65 euro per certificato di emissione, cioè per tonnellata di CO2. Il prezzo si applica solo alla CO2 delle componenti fossili dei rifiuti, non alla CO2 biogenica di carta, legno o scarti alimentari. Per questo la frazione biogenica è la leva più importante sui costi della CO2 di un termovalorizzatore.
Nell'autunno 2026 molte cose sono in movimento: un tribunale amministrativo ha confermato l'obbligo BEHG per i termovalorizzatori, il Bundestag ha approvato una riforma del BEHG e chiede sgravi, e a livello UE è sul tavolo una proposta per l'ingresso nel sistema europeo di scambio di quote di emissione dal 2031. Questo articolo riassume la situazione a fine ottobre 2026. Si tratta di informazioni generali e non di consulenza legale; la situazione concreta di un impianto va chiarita dai gestori con la Deutsche Emissionshandelsstelle (DEHSt), l'autorità tedesca per lo scambio di quote di emissione.
Cosa vale nel 2026
Chi paga: i gestori degli impianti sono tenuti a determinare le emissioni e a restituire i certificati corrispondenti. I costi possono essere trasferiti ai clienti attraverso le tariffe di smaltimento; secondo EEW possono essere determinati in base al principio di causalità e trasferiti in modo trasparente ai clienti (EEW).
Come si calcola: per i codici rifiuto più comuni sono fissati fattori di emissione standard, e anche per la frazione biogenica di determinati codici rifiuto il regolamento prevede valori forfettari (EEW). Per i rifiuti residui il valore standard della quota di biomassa è del 53,5 per cento (EUWID Recycling). Il prezzo si applica quindi al 46,5 per cento della CO2 derivante dai rifiuti residui.
È legittimo: sì, in primo grado. Con sentenze del 21 maggio 2026 il Verwaltungsgericht Berlin, il tribunale amministrativo di Berlino, ha respinto i ricorsi di due gestori, uno di un impianto di incenerimento di rifiuti pericolosi e uno di un impianto per rifiuti urbani. Secondo il tribunale, l'esclusione dal sistema europeo di scambio di quote non impedisce di fissare un prezzo nazionale della CO2; non si tratta di un'imposta, ma di un prelievo di natura non fiscale. È stato ammesso l'appello all'Oberverwaltungsgericht Berlin-Brandenburg, il tribunale amministrativo superiore di Berlino-Brandeburgo (beck-aktuell).
Cosa potrebbe cambiare
Riforma del BEHG 2026: nell'ottobre 2026 il Bundestag ha approvato una riforma del BEHG. Il corridoio di prezzo da 55 a 65 euro per tonnellata di CO2 dovrebbe proseguire anche nel 2027. In una risoluzione di accompagnamento il Bundestag chiede di portare senza indugio il valore standard della quota di biomassa nei rifiuti residui dal 53,5 al 57 per cento, e il governo federale dovrebbe valutare se gli impianti di incenerimento che in futuro non saranno coperti dal sistema europeo di scambio di quote possano essere esentati dal BEHG (EUWID Recycling). Una risoluzione è un invito al governo, non una modifica di legge. Se e quando il valore standard più alto si applicherà resta aperto.
Bundesrat: le commissioni del Bundesrat hanno raccomandato di escludere del tutto dal BEHG gli impianti di incenerimento di rifiuti urbani e di rifiuti pericolosi; gli impianti non sarebbero più soggetti allo scambio nazionale di quote (Bundesrat, Drucksache 462/1/26). È una raccomandazione nel corso della procedura, non diritto approvato.
ETS UE dal 2031: il 17 luglio 2026 la Commissione europea ha proposto di includere gradualmente nell'ETS UE, dal 2031, gli impianti di incenerimento di rifiuti non pericolosi con capacità superiore a 3 tonnellate all'ora: il 25 per cento delle emissioni verificate per il 2031, fino al 100 per cento dal 2034, con una possibile deroga nazionale fino al 2035 (letsrecycle.com). Come questo si combinerà con il BEHG non è ancora deciso. I dettagli sono nel nostro articolo sull'ingresso nell'ETS UE dal 2031.
Per la pianificazione questo significa: nel 2026 e, con ogni probabilità, nel 2027 vale il corridoio di prezzo BEHG con i valori standard attuali. Tutto ciò che va oltre dipende da decisioni ancora da prendere.
Perché la frazione biogenica decide i costi
In termini semplificati, i costi della CO2 di un impianto derivano da quantità di rifiuti, fattore di emissione, quota fossile e prezzo del certificato. Su quantità e prezzo un gestore ha poca influenza. La quota fossile, invece, è una caratteristica dei rifiuti conferiti, ed è proprio quella che oggi viene rappresentata con valori forfettari.
Quanto pesi lo mostra la modifica chiesta dal Bundestag. Se il valore standard della biomassa per i rifiuti residui sale dal 53,5 al 57 per cento, la quota fossile soggetta a prezzo scende dal 46,5 al 43 per cento. Sono circa il 7,5 per cento di costi della CO2 in meno sui rifiuti residui, senza che nei rifiuti sia cambiato nulla. Ogni punto percentuale di frazione biogenica sposta i costi per i rifiuti residui di poco più del 2 per cento.
Allo stesso tempo, un unico valore forfettario è un'ipotesi approssimativa. Studi della TU Wien su impianti austriaci hanno rilevato quote biogeniche del potere calorifico comprese, in media annua, tra circa il 36 e il 61 per cento (TU Wien). I rifiuti di un impianto possono quindi discostarsi in modo significativo dal valore standard, in entrambe le direzioni, e variano con la stagione, il bacino di raccolta e il conferitore.
Per determinare la frazione biogenica esistono metodi consolidati: l'analisi merceologica manuale, il metodo della dissoluzione selettiva, il metodo del radiocarbonio (C14) e il metodo del bilancio (TU Wien); per i combustibili solidi secondari la CEN/TS 15747 descrive la determinazione tramite C14 (iTeh, CEN/TS 15747). Secondo la TU Wien, il metodo del bilancio secondo la ISO 18466:2016 e sue forme adattate sono accettati nell'ambito del BEHG per il monitoraggio della CO2 dei termovalorizzatori, utilizzando solo dati di esercizio misurati di routine (TU Wien, BIOMA). Confrontiamo i metodi nell'articolo CO2 fossile e biogenica: come misurarla. Come una determinazione specifica per impianto venga applicata nel singolo caso è disciplinato dall'EBeV 2030, il regolamento tedesco sulla rendicontazione delle emissioni, e dalle indicazioni della DEHSt. È un punto che i gestori dovrebbero chiarire con la DEHSt prima di qualsiasi investimento.
Cosa possono fare ora i gestori
Ripartire i costi secondo il principio di causalità. I costi BEHG vengono trasferiti attraverso le tariffe di smaltimento. Chi sa quale conferitore porta quali rifiuti può motivare dei supplementi invece di ripartirli in modo forfettario. Per farlo servono dati per singolo conferimento, non solo valori annuali.
Conoscere la propria frazione biogenica. Anche se la contabilizzazione avviene con i valori standard, un impianto che conosce la propria frazione biogenica effettiva e le sue oscillazioni sa se una determinazione specifica per impianto converrebbe e quanto lo toccherebbe una modifica del valore standard.
Prepararsi per il 2031. Se l'ETS UE arriverà come proposto, gli impianti avranno bisogno di un piano di monitoraggio e di dati solidi prima del primo anno di rendicontazione. Una serie di dati che parte oggi, a quel punto, coprirà diversi anni.
Seguire la procedura. La risoluzione sul valore standard, la valutazione di un'esenzione, la raccomandazione del Bundesrat e l'appello contro la sentenza di Berlino possono modificare i costi in entrambe le direzioni.
Dove interviene Wasteer
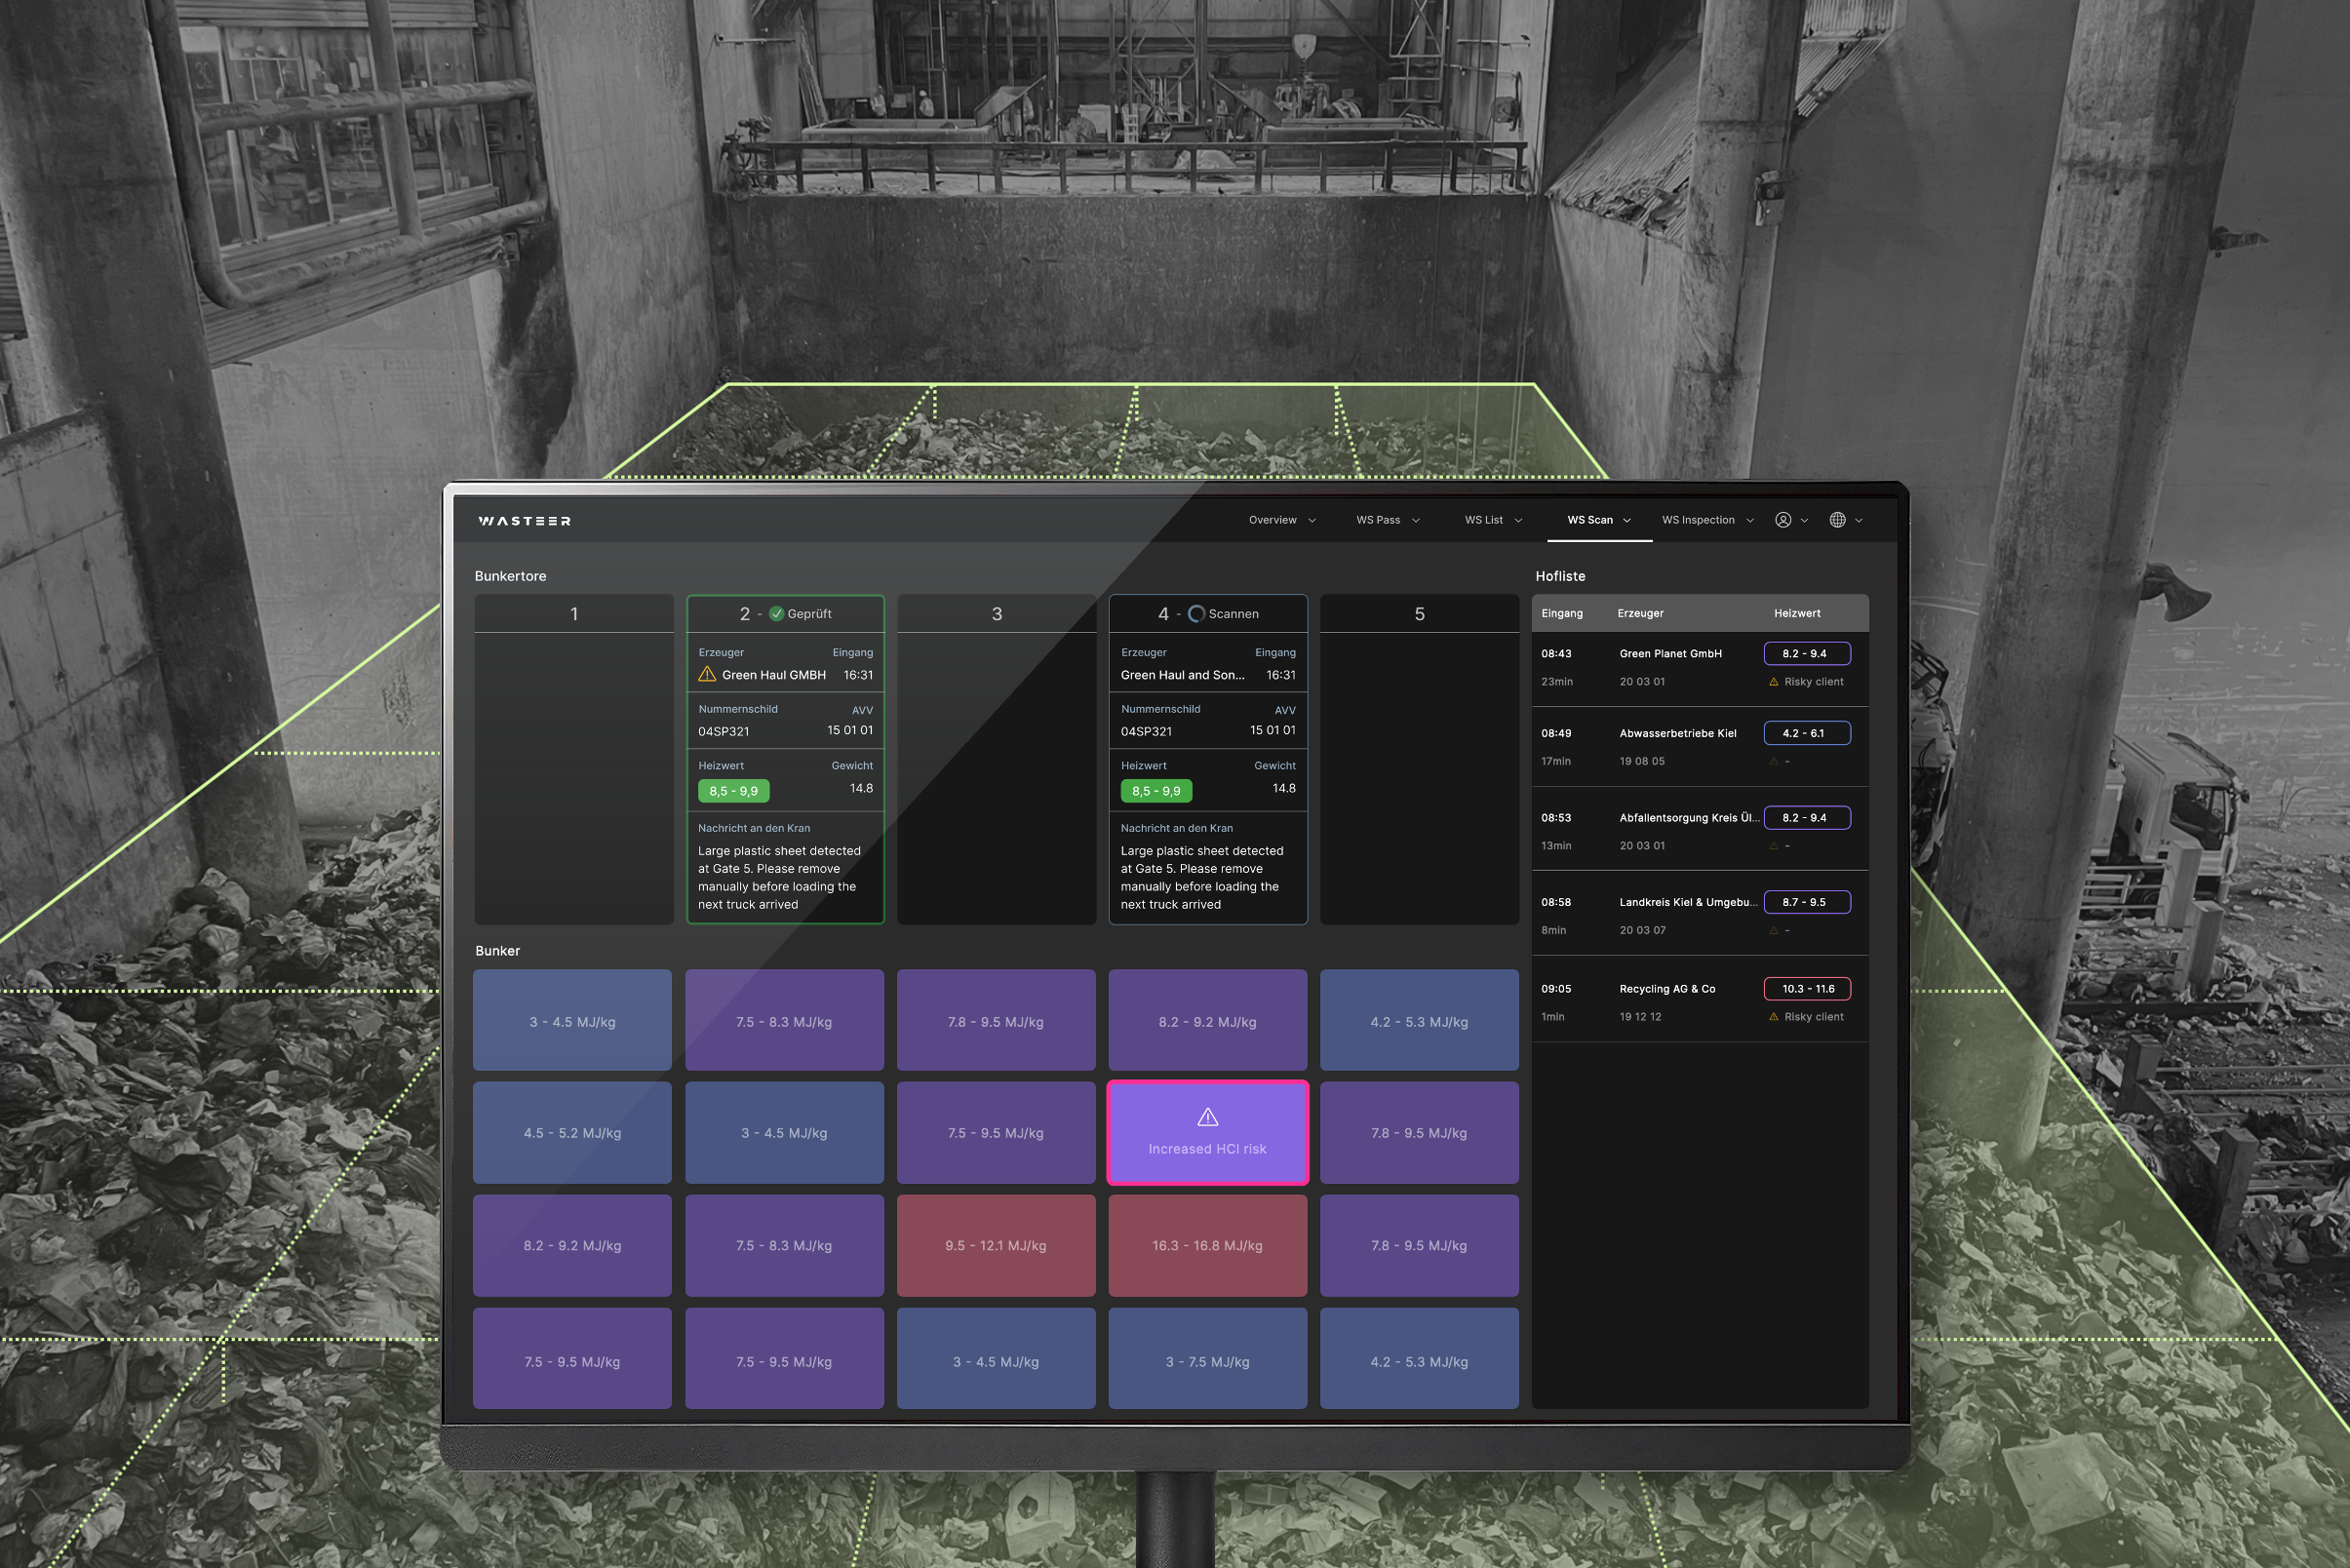
Wasteer analizza ogni conferimento già al momento dello scarico. WS Scan rileva i rifiuti conferiti con telecamere ad alta risoluzione, individua i contaminanti e calcola parametri come potere calorifico e frazione biogenica, per singolo conferimento e con tracciabilità fino al conferitore e alla targa (WS Plate). Questo non sostituisce un metodo di determinazione riconosciuto né una verifica da parte della DEHSt. Fornisce però la base di dati continua che mostra dove si collocano i propri rifiuti rispetto al valore standard, quali conferimenti fanno salire la quota fossile e come questa cambia nel corso dell'anno. Il legame tra questi dati e il potere calorifico è descritto nel nostro articolo sull'analisi del potere calorifico nella termovalorizzazione.
FAQ
Da quando il BEHG si applica ai termovalorizzatori? Dal 1° gennaio 2024. Il prezzo si applica alla CO2 delle componenti fossili dei rifiuti.
Qual è il prezzo della CO2 nel 2026? Per il 2026 vale un corridoio di prezzo da 55 a 65 euro per tonnellata di CO2. Secondo la riforma del BEHG approvata nell'ottobre 2026, questo corridoio dovrebbe valere anche nel 2027.
Quale frazione biogenica si applica ai rifiuti residui? Il valore standard è del 53,5 per cento. Il Bundestag ha chiesto al governo federale di portarlo al 57 per cento; la modifica non è ancora stata attuata.
I termovalorizzatori verranno esclusi dal BEHG? È una questione aperta. Le commissioni del Bundesrat lo hanno raccomandato, e il Bundestag ha chiesto al governo di valutare un'esenzione. Non è stato deciso nulla.
Un tribunale si è pronunciato sull'obbligo BEHG? Sì. Con sentenze del 21 maggio 2026 il tribunale amministrativo di Berlino ha confermato che i termovalorizzatori sono soggetti al BEHG. L'appello è stato ammesso, quindi le sentenze non sono ancora definitive.
Wasteer sostituisce una misura C14 o un'analisi merceologica? No. Wasteer fornisce stime continue per singolo conferimento basate sull'analisi delle immagini. Per la rendicontazione valgono i metodi e le indicazioni dell'EBeV e della DEHSt.